RecargaPay: Pix Cartão e Conta

- 332.10K Análises
- 4,8
- Downloads
- 10.000.000+
Análise de Appgk
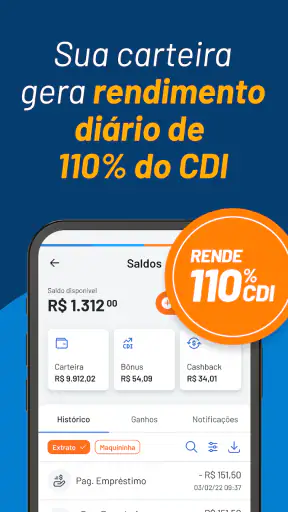
Eu vejo o RecargaPay como uma opção para quem quer resolver tarefas financeiras cotidianas no celular sem começar pagando pelo aplicativo. O acesso é gratuito, e a proposta reúne pagamentos por Pix com cartão de crédito, carteira digital, CDB e empréstimo. Essa combinação pode ser conveniente, mas também pede atenção: ferramentas financeiras diferentes têm custos, condições e riscos próprios, então eu não trataria a presença delas no mesmo app como garantia de que todas serão vantajosas para qualquer pessoa.
O que o acesso gratuito entrega na prática
O RecargaPay é um aplicativo de finanças desenvolvido pela RecargaPay. Ele está na categoria de serviços financeiros, tem classificação indicativa para maiores de 16 anos e mantém uma avaliação média de 4,8, com cerca de 1,7 milhão de avaliações. São mais de 10 milhões de instalações, números que mostram uma adoção ampla, embora popularidade não substitua a comparação de custos nem diga se o serviço combina com a sua rotina.
Para começar, o ponto mais simples é que não há cobrança pelo download e pelo acesso ao app. Isso o torna fácil de experimentar para quem quer conhecer uma carteira digital ou precisa fazer uma operação pontual. Ainda assim, aplicativo gratuito não significa que toda transação ou produto financeiro seja gratuito. Antes de confirmar um Pix no crédito, contratar um empréstimo ou investir em um CDB, eu conferiria as condições apresentadas para aquela operação.
Essa distinção é especialmente importante porque a proposta aproxima serviços que costumam ser usados em momentos diferentes. Uma carteira digital serve para movimentar dinheiro; um Pix no cartão envolve crédito; um CDB é uma aplicação; e um empréstimo cria uma obrigação de pagamento. Ter tudo acessível no mesmo lugar reduz a troca entre aplicativos, mas não torna essas escolhas equivalentes. Eu avaliaria cada uma pelo seu objetivo e pelo custo total, não pela facilidade de tocar em um botão.
O aplicativo foi lançado em 17 de dezembro de 2012 e sua versão atual é a 5.11.17. A compatibilidade começa no Android 7.0. Esses detalhes ajudam a entender que não se trata de um serviço recém-chegado, mas a experiência concreta ainda depende do aparelho, da conexão e das telas disponíveis para cada usuário. Se você estiver instalando em um celular antigo, vale conferir se o sistema atende ao requisito antes de planejar uma operação importante.
Onde está o valor para o usuário
Conveniência sem confundir conveniência com economia
Na minha avaliação, o melhor argumento do RecargaPay é concentrar opções que podem aparecer em situações financeiras bem diferentes. Em vez de pensar nele apenas como mais uma carteira, faz mais sentido enxergá-lo como um ponto de acesso a pagamentos e produtos de crédito e investimento. Para alguém que já usa Pix e quer explorar alternativas de pagamento, essa variedade pode poupar etapas. Para quem só precisa receber e enviar transferências, porém, um banco que já faz isso bem talvez seja suficiente.
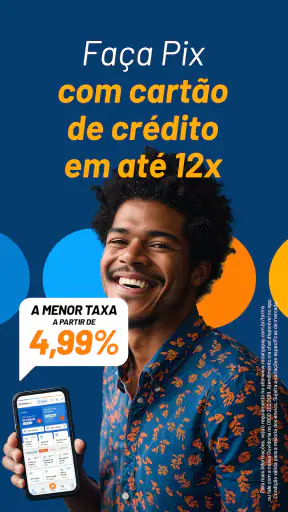
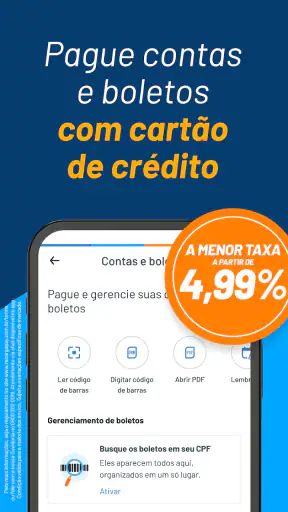
Um cenário cotidiano ajuda a separar utilidade de impulso: imagine que você precisa pagar uma compra, mas quer preservar o saldo disponível naquele momento. A possibilidade de usar cartão de crédito em uma operação via Pix pode parecer uma saída prática. Antes de escolher, eu compararia o valor final exibido com o de pagar diretamente no cartão ou usar o saldo da conta. Se a operação acrescentar um custo, a conveniência só vale a pena quando resolver uma necessidade real e o custo for aceitável para você.
Esse tipo de comparação é mais útil do que assumir que Pix sempre significa transferência sem custo para quem paga. A forma de financiar a transação importa. Eu verificaria o resumo antes de confirmar, prestando atenção ao total, ao parcelamento caso seja oferecido e ao impacto na fatura. Se não houver urgência, pagar com saldo ou usar o meio habitual pode ser mais simples; se houver urgência, ainda assim vale saber exatamente quanto a facilidade está custando.
Uma rotina financeira mais organizada, com limites claros
Ter carteira, investimento e empréstimo no mesmo ambiente pode ajudar quem quer consultar possibilidades sem alternar entre vários serviços. Mas eu não usaria essa concentração como substituto de organização. Uma boa prática é separar mentalmente o dinheiro destinado a pagamentos daquele que você considera investir, e manter o compromisso de um empréstimo fora da categoria de “saldo disponível”. Essa separação evita que a tela conveniente transforme crédito em uma extensão do orçamento.
O melhor de RecargaPay: Pix Cartão e Conta
O que você deve saber sobre RecargaPay: Pix Cartão e Conta
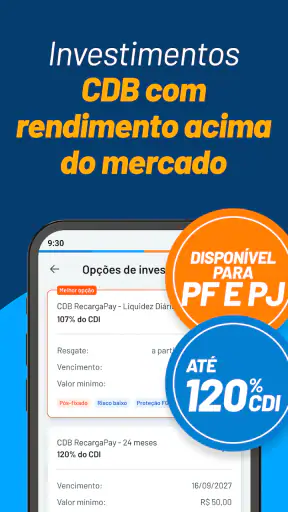
Para quem considera um CDB, a utilidade está em poder avaliar uma aplicação dentro do mesmo aplicativo usado para outras tarefas financeiras. O passo prudente é ler os detalhes do produto antes de aplicar, incluindo as condições relevantes para resgate e rendimento que forem apresentadas. Eu não escolheria um investimento apenas porque está perto da carteira: comparar com outras alternativas e entender quando o dinheiro poderá ser usado é parte da decisão, não uma etapa opcional.
O mesmo cuidado vale para empréstimos. A presença dessa opção pode ser útil quando alguém precisa avaliar crédito, mas não significa que tomar dinheiro emprestado seja uma boa decisão por padrão. Antes de aceitar, eu verificaria o valor total a pagar, as parcelas, as datas e se o orçamento comporta o compromisso sem depender de um novo empréstimo. Se a necessidade for apenas cobrir um gasto que pode esperar, adiar a compra pode ser melhor do que assumir uma dívida.
Uma dica prática é abrir o aplicativo com uma tarefa definida: fazer um pagamento, investigar uma aplicação ou comparar uma oferta de crédito. Assim, fica mais fácil não misturar objetivos e aceitar uma opção só porque ela aparece no mesmo lugar. Essa abordagem é particularmente útil em um app que combina transações imediatas com decisões de prazo mais longo.
O que eu compararia com as alternativas
Em comparação com um aplicativo bancário usado somente para Pix e movimentação de conta, o RecargaPay pode ser mais interessante para quem valoriza ter também acesso a carteira, Pix com cartão, CDB e empréstimo. Já um banco que você usa há anos pode ganhar em familiaridade e centralização do seu dinheiro, especialmente se suas necessidades se limitam a pagar contas e transferir valores. Não há vantagem automática em trocar uma rotina simples por mais opções que você talvez nunca use.
Não quer ler a análise completa?
Em relação a uma carteira digital mais enxuta, a amplitude da proposta pode ser um diferencial para quem quer explorar várias soluções no mesmo app. A contrapartida é que o usuário precisa tomar decisões mais cuidadosas: pagamento, crédito e investimento não devem ser avaliados pelo mesmo critério. Minha comparação seria concreta: quanto custa a operação que pretendo fazer, quão clara é a condição apresentada e se já tenho uma alternativa mais simples no meu banco ou cartão.
Também consideraria o esforço de manter mais um aplicativo financeiro. Se você já tem uma conta principal que atende às suas necessidades e não pretende usar os demais recursos, instalar outra carteira pode acrescentar uma etapa de segurança e acompanhamento sem entregar valor proporcional. Por outro lado, para quem realmente usa mais de uma das funções oferecidas, a conveniência de reunir esses caminhos pode compensar o espaço e a atenção que o app exige.
Capturas de tela
Os atritos que merecem atenção
Mais escolhas significam mais conferência
O principal limite que percebo na proposta não é a falta de variedade, mas o trabalho de distinguir uma opção útil de uma opção apenas disponível. Pix no cartão, empréstimo e investimento podem atender a objetivos legítimos, porém cada um exige que o usuário leia a condição específica. Um fluxo rápido é bom para concluir um pagamento; decisões que afetam a fatura, o endividamento ou o acesso ao dinheiro pedem uma pausa.
Também não presumiria que a experiência de todos os serviços será igualmente adequada ao meu caso. Uma pessoa pode gostar da carteira e não ter interesse em crédito; outra pode querer avaliar o CDB sem usar o Pix no cartão. O fato de as funções estarem reunidas não obriga ninguém a adotá-las em conjunto. Eu começaria pelo recurso que resolve uma necessidade concreta e deixaria os demais de lado até ter motivo para analisá-los.
Outra fricção possível é comparar ofertas: quando se apresenta uma alternativa de crédito ou investimento junto das tarefas diárias, pode ser tentador decidir no embalo. Para evitar isso, eu anotaria o objetivo e o limite que considero aceitável antes de iniciar a operação. No caso de crédito, isso significa conhecer quanto cabe no orçamento; no caso de investimento, significa saber quando posso precisar do dinheiro. A interface não deve tomar essa decisão por mim.
Segurança e responsabilidade continuam sendo do usuário
Como em qualquer serviço financeiro no celular, eu protegeria o aparelho e o acesso à conta, evitaria fazer operações sensíveis em uma tela compartilhada e conferiria os dados de destino antes de concluir pagamentos. Essas são precauções práticas, não uma afirmação sobre uma política específica do aplicativo. Também manteria atenção a notificações e ao histórico das minhas próprias movimentações, para perceber rapidamente algo que não reconheço.
A classificação indicativa de 16 anos é outro ponto a ter em mente, sobretudo para famílias que compartilham aparelhos. Como há recursos financeiros e decisões de crédito, eu não deixaria outra pessoa usar a conta como se fosse uma carteira comum sem entender as consequências de cada operação. O titular precisa estar confortável com a tarefa e revisar o que confirma, principalmente quando há valor envolvido.
Para quem faz sentido — e para quem não faz
Quem pode aproveitar melhor
Eu recomendaria experimentar o RecargaPay a quem procura uma carteira digital e tem interesse real em pelo menos uma das opções além do uso cotidiano de pagamentos. Pode ser alguém que quer avaliar um Pix financiado no cartão em uma situação específica, ou quem prefere consultar possibilidades de CDB e crédito no mesmo ambiente. O benefício mais claro é ter caminhos variados à mão; o ganho financeiro, por sua vez, depende das condições de cada escolha.
Também pode ser útil para quem gosta de comparar serviços e não se incomoda em ler os detalhes antes de confirmar. Um usuário atento pode tratar o aplicativo como mais uma alternativa, sem migrar toda a vida financeira nem aceitar automaticamente os produtos que aparecem. Minha recomendação seria começar com uma função de baixo risco para a sua rotina, entender o fluxo e só depois decidir se as outras ferramentas realmente acrescentam algo.
Quem provavelmente deve procurar outra opção
Eu pularia o app se você só quer fazer transferências básicas e já tem um banco que atende a isso com clareza. Nesse caso, o conjunto adicional pode não justificar outra conta para acompanhar. Também não o escolheria como solução para quem tende a recorrer ao crédito sem calcular o custo total: a facilidade de acessar uma operação não melhora a capacidade de pagá-la.
Quem prefere manter investimentos, pagamentos e empréstimos em instituições separadas também pode se sentir mais confortável com alternativas especializadas. Essa separação pode facilitar a própria organização, mesmo que exija alternar entre aplicativos. A escolha certa depende menos de reunir tudo e mais de saber onde você acompanha cada compromisso com segurança e clareza.
Meu veredito sobre instalar ou passar
Minha conclusão é favorável, mas com uma condição simples: eu instalaria o RecargaPay para avaliar uma necessidade concreta, não para usar automaticamente todas as opções disponíveis. O acesso gratuito reduz a barreira para experimentar, enquanto a combinação de carteira, Pix com cartão, CDB e empréstimo pode ser valiosa para quem realmente precisa desses caminhos. A avaliação média de 4,8 e a base de mais de 332 mil avaliações indicam que muita gente já opinou sobre o app, mas não substituem o teste atento no seu próprio aparelho.
O aplicativo tem uma trajetória longa, com lançamento em 2012, e segue na versão 5.11.17 para dispositivos Android a partir do 7.0. Esses dados são úteis para situar o serviço, mas a decisão mais importante continua sendo prática: confira os custos de cada operação, mantenha crédito separado do dinheiro disponível e compare o CDB ou empréstimo com alternativas antes de se comprometer. Eu o vejo como uma carteira financeira versátil, não como motivo para mudar uma rotina que já funciona.
Em resumo, o RecargaPay entrega valor quando a variedade resolve tarefas reais e o usuário mantém o controle sobre as condições. Se você quer experimentar uma carteira sem pagar para começar e pretende avaliar recursos além do Pix comum, vale conhecer. Se a sua prioridade é somente simplicidade, ou se uma oferta de crédito poderia levar você a gastar além do planejado, seu banco atual pode ser a escolha mais sensata. Para mim, essa é a diferença entre uma ferramenta conveniente e uma ferramenta realmente útil.
Perguntas frequentes sobre RecargaPay: Pix Cartão e Conta
O que é o RecargaPay: Pix Cartão e Conta?
O RecargaPay é um aplicativo financeiro que reúne recursos como pagamentos via Pix, conta digital e serviços para pagar contas e fazer recargas. As opções disponíveis podem variar conforme o perfil do usuário, a versão do app e as condições vigentes. Antes de usar qualquer serviço, confira no próprio aplicativo as tarifas, os limites, os prazos e os requisitos aplicáveis à sua operação.
É possível fazer Pix com cartão de crédito pelo RecargaPay?
O aplicativo pode oferecer a opção de realizar Pix usando cartão de crédito, mas a disponibilidade depende das condições exibidas na conta e do cartão aceito. Essa modalidade pode envolver tarifas, juros ou outras cobranças, além de limites próprios. Antes de confirmar, revise o valor total, as parcelas, o custo informado e os dados do destinatário; não presuma que a operação será gratuita.
O RecargaPay cobra tarifas ou mensalidade?
Os custos dependem do serviço utilizado e das condições vigentes no momento da operação. Algumas funções podem ser gratuitas em determinadas situações, enquanto outras podem cobrar tarifa, juros ou encargos — especialmente quando envolvem cartão de crédito ou parcelamento. Consulte a tela de confirmação e a tabela de tarifas disponibilizada pelo RecargaPay antes de concluir pagamentos, transferências ou recargas, pois as condições podem mudar.
O RecargaPay é seguro para guardar dinheiro e fazer pagamentos?
O RecargaPay disponibiliza recursos de segurança para proteger o acesso e as transações, mas nenhum serviço digital elimina completamente os riscos. Baixe o aplicativo pela loja oficial, use uma senha forte, proteja o celular e nunca compartilhe códigos de confirmação. Confira os dados antes de enviar um Pix e procure os canais oficiais de atendimento se notar movimentações desconhecidas ou suspeitas.
O RecargaPay está disponível para Android e iPhone?
O RecargaPay pode ser encontrado para dispositivos Android e iOS, mas a compatibilidade depende da versão do sistema e dos requisitos publicados na loja de aplicativos. Antes de baixar, verifique o nome do desenvolvedor, as permissões solicitadas, a avaliação e a data da última atualização. Também é recomendável manter o sistema operacional atualizado para aproveitar correções e recursos recentes.